Tema 118 do STF ISS fora da base do PIS e da Cofins · julgado em 21/10/2026

Tema 118 do STF · PIS e Cofins

O STF decidiu que o ISS não compõe a base do PIS e da Cofins. Sua clínica já revisou o que pagou?

Em 21 de outubro de 2026, o STF julgou o Tema 118: o ISS não entra na base de cálculo do PIS e da Cofins. A análise pode alcançar os últimos 60 meses.

Clínicas de saúde e médicas estão entre as empresas que mais podem se beneficiar desse julgamento. Fazemos a análise técnica de cada caso.

Conteúdo informativo. O efeito do julgamento depende do regime, da documentação e dos períodos de cada empresa.

Julgamento do STF Outubro 2026
Tema 118
Julgado em 21/10

ISS fora da base de cálculo do PIS e da Cofins

Tema 118 STF•ISS•PIS e Cofins•Base de cálculo•60 meses•Clínicas de saúde•

Ponto de partida

O ISS que a clínica recolhe pode ter entrado na base do PIS e da Cofins

Empresas prestadoras de serviços recolhem ISS ao município e, em muitos casos, apuram PIS e Cofins sobre uma receita que inclui esse valor. O julgamento do Tema 118 afirma que o ISS não compõe essa base.

A pergunta que fica: a clínica calculou o PIS e a Cofins dos últimos 60 meses já excluindo o ISS?

Entender o que muda na apuração

Base de cálculo

Receita com ISS incluído e receita com ISS excluído

A diferença está no valor sobre o qual PIS e Cofins são calculados em cada competência.

Apuração tradicional

ISS dentro da base do PIS e da Cofins

  • PIS e Cofins calculados sobre a receita da nota fiscal, com o ISS embutido no valor do serviço.
  • Prática comum em empresas de serviços, inclusive clínicas, quando a revisão não foi feita.
  • Sem a exclusão, a empresa pode ter recolhido PIS e Cofins sobre um valor que é repassado ao município.
Após o Tema 118

ISS fora da base do PIS e da Cofins

  • O ISS não compõe a base de cálculo do PIS e da Cofins, conforme o julgamento do STF.
  • A revisão pode alcançar até 60 meses, conforme a documentação e a situação de cada empresa.
  • A forma de recuperar e o alcance dependem do regime, das apurações e das competências analisadas.
Nota de precisão

O julgamento não gera, por si só, valores a receber. É preciso conferir o regime tributário, a forma de apuração do PIS e da Cofins, as notas fiscais e os períodos, e escolher o caminho adequado. Isso não representa promessa de resultado.

Quem pode ser afetado

A análise costuma fazer sentido para empresas que:

Clínicas de saúde e médicas estão entre as principais empresas que podem se beneficiar do julgamento. Outras prestadoras de serviço também podem ser analisadas.

01

São clínicas médicas, odontológicas ou de outras áreas da saúde

Atividade de serviços, com ISS recolhido ao município.

02

Apuram PIS e Cofins sobre a receita de serviços

Regime e forma de apuração precisam ser conferidos.

03

Nunca excluíram o ISS da base do PIS e da Cofins

Revisão das apurações dos últimos 60 meses.

04

Emitem notas fiscais com ISS destacado

As notas sustentam o valor do ISS em cada competência.

05

Têm dúvida sobre o regime e a forma de apuração

06

Querem organizar a documentação antes de qualquer pedido

Quebra de objeção

A decisão do STF não dispensa a análise do caso concreto

O alcance depende de regime, documentos e períodos. A segurança vem da conferência.

Análise do caso

Fazem parte da análise:

  • Regime de tributação e forma de apuração do PIS e da Cofins.
  • Notas fiscais com o ISS destacado em cada competência.
  • Valor do ISS efetivamente recolhido.
  • Apurações, declarações e guias dos últimos 60 meses.
  • Situação de cada competência e prazos aplicáveis.
  • Via adequada para a revisão, administrativa ou judicial, conforme o caso.
Nota de precisão

Julgamentos do STF orientam a análise, mas não substituem a conferência dos documentos da empresa. Alcance, forma de recuperação e eventuais limites precisam ser verificados no caso concreto.

Checklist da clínica

Seis pontos devem ser verificados antes de qualquer conclusão

A análise parte do regime, das notas fiscais e das apurações de PIS e Cofins de cada competência.

Iniciar uma conversa
01 Regime tributário

Lucro Presumido, Lucro Real ou Simples Nacional? A forma de apuração do PIS e da Cofins muda a análise.

02 Apuração do PIS e da Cofins

Como a empresa calculou as contribuições e qual valor foi tomado como base em cada mês.

03 ISS nas notas fiscais

O ISS está destacado nas notas? Há ISS fixo, retido ou recolhido de outra forma?

04 Ação ou pedido já existente

Há medida judicial ou pedido administrativo anterior sobre o tema, ou a exclusão já foi feita em algum período?

05 Períodos revisáveis

Quais competências podem ser analisadas, em até 60 meses, e que documentos sustentam cada uma.

06 Caminho adequado

Compensação, restituição ou outra via, conforme o regime, a documentação e a situação de cada período.

Como funciona

Da triagem à definição do caminho

Uma sequência para verificar o caso, organizar a documentação e decidir a via adequada.

01

Triagem inicial

Atividade da clínica, regime tributário e forma de apuração do PIS e da Cofins.

02

Análise documental

Notas fiscais, guias de ISS, apurações e declarações dos períodos a revisar.

03

Conferência da base

Verificação do ISS incluído na base do PIS e da Cofins em cada competência.

04

Períodos revisáveis

Definição das competências que podem ser analisadas, em até 60 meses.

05

Escolha da via

Definição do caminho adequado para cada período, com os riscos e os prazos.

06

Acompanhamento

Apuração correta daqui em diante, com o ISS fora da base do PIS e da Cofins.

A análise organiza a decisão. Não representa promessa de recuperação de valores nem de resultado.

Informações para a análise

Documentos que costumam compor a análise

A primeira conversa pelo WhatsApp começa com informações gerais. Arquivos serão solicitados, se necessários, em canal seguro e após a definição do atendimento.

Privacidade e sigilo

Não envie dados de pacientes, prontuários ou login do e-CAC e certificado digital na conversa inicial. A análise é empresarial e fiscal, sem dados clínicos identificáveis.

Enviar informações gerais
01

Regime de tributação atual da clínica

02

Notas fiscais de serviço com o ISS destacado

03

Guias de recolhimento do ISS

04

Apurações de PIS e Cofins dos últimos 60 meses

05

Declarações fiscais do período (por exemplo, EFD-Contribuições, quando houver)

06

Informação sobre ação judicial ou pedido administrativo anterior

Sinais de cautela

O efeito do julgamento não deve ser presumido quando:

A recuperação depende de prova, e não apenas do resultado do julgamento.

01

Não há notas fiscais ou guias que comprovem o ISS

02

A empresa recolhe tributos apenas pela guia única do Simples Nacional

03

A exclusão do ISS já foi feita ou discutida em ação anterior

04

Os períodos estão fora do prazo de revisão

05

A decisão se apoia só na notícia do julgamento, sem conferir a apuração

06

A forma de apuração do PIS e da Cofins ainda não foi identificada

Trabalho multidisciplinar

Jurídico e contabilidade da clínica precisam trabalhar com os mesmos números

A análise jurídica define o alcance do julgamento e a via adequada. A contabilidade fornece as apurações e as notas fiscais de cada competência.

O objetivo não é substituir profissionais que já acompanham a empresa, mas organizar uma decisão comum, documentada e sustentável.

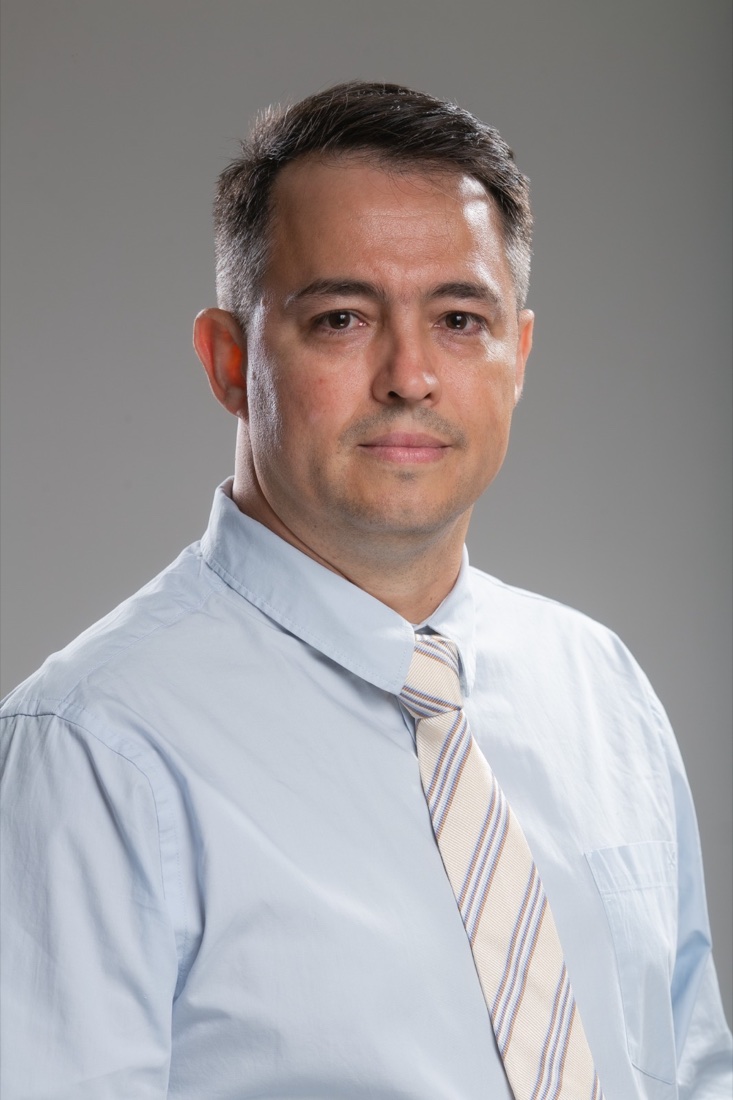
Dr. Pedro Henrique Tomazini Gomes no escritório

Quem conduz

Pedro Tomazini Advocacia

OAB/PR 31.879 · OAB/SP 293.673

Formado em 2001 na Universidade Estadual de Londrina - UEL, com mais 25 anos de advocacia, atuando no direito empresarial e tributário. O escritório conta com uma equipe multidisciplinar, reunindo experiência prática consolidada e reforço técnico especializado para atender demandas de planejamento e regularidade tributária com profundidade e segurança jurídica.

Mais de 20 anos de atuação Equipe multidisciplinar Foco em planejamento e regularidade tributária
Falar com o escritório
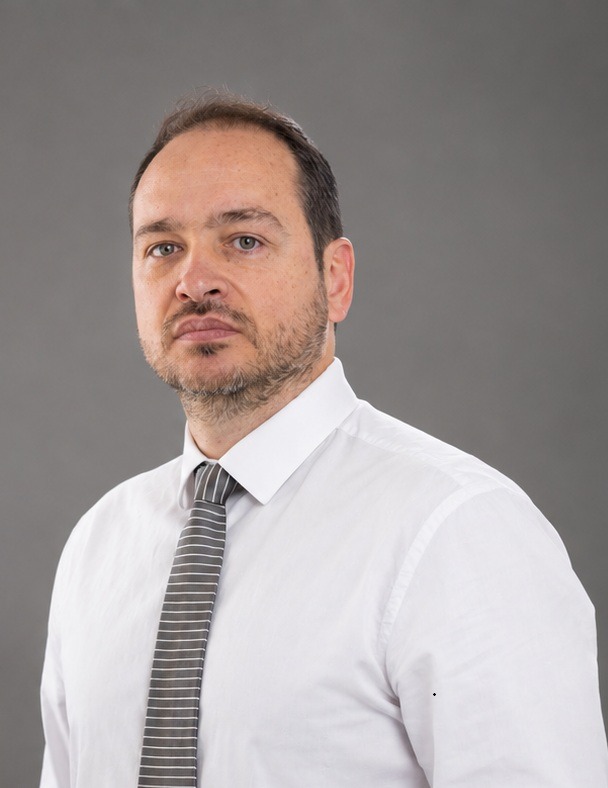
Dr. Ricardo Koch Schwab

Dr. Ricardo Koch Schwab

OAB/PR 93.860

Formado na UNICURITIBA em 2006, Ricardo integra a equipe reforçando a atuação do escritório com especialização técnica em auditoria e estratégia tributária. Sua contribuição está voltada à análise aprofundada de dados fiscais e à estruturação de soluções alinhadas às melhores práticas do setor.

Pós-Graduação em Auditoria Fiscal Certificação de Estrategista Tributário
Falar com o escritório

Perguntas frequentes

Entenda os limites e cuidados antes de revisar o PIS e a Cofins

O que o STF decidiu no Tema 118?

Em julgamento de 21 de outubro de 2026, o STF decidiu que o ISS não compõe a base de cálculo do PIS e da Cofins. O alcance prático depende do regime e da situação de cada empresa.

Minha clínica recebe valores automaticamente por causa dessa decisão?

Não. A decisão não gera valores a receber por si só. É preciso conferir a apuração, as notas fiscais e os períodos, e escolher o caminho adequado para a revisão.

É possível rever períodos anteriores?

Há um horizonte de até 60 meses a ser verificado, conforme o regime, a documentação e a situação de cada competência. A análise precede qualquer conclusão sobre valores.

Por que as clínicas de saúde são citadas?

São empresas prestadoras de serviços, com ISS recolhido ao município e, em muitos casos, PIS e Cofins calculados sobre a receita de serviços. Por isso estão entre as principais empresas que podem usufruir do julgamento.

Empresas do Simples Nacional também podem ser analisadas?

A forma de apuração no Simples Nacional é diferente, com recolhimento na guia única. Por isso o efeito precisa ser verificado caso a caso, a partir do regime e da documentação.

E se a empresa já tem uma ação ou pedido sobre o tema?

Nesse caso, a análise considera o que já foi discutido ou aproveitado, para evitar duplicidade e definir os próximos passos.

É preciso enviar dados de pacientes?

Não. A análise é empresarial e fiscal. Não é necessário, e não deve ser enviado, nenhum dado de paciente ou prontuário.
Próximo passo

Confira se a sua clínica pode ser afetada pelo Tema 118

Organize o regime, as notas fiscais e as apurações de PIS e Cofins antes de qualquer decisão.

Verificar a análise no WhatsApp O contato não representa contratação automática, recuperação garantida ou promessa de resultado.
Verificar a análise